|
10 月 8 日消息,三星电子今日发布 2026 财年(2026 年 1 月~2026 年 12 月)第三财季(2026 年 7 月~2026 年 9 月)业绩快报报告:
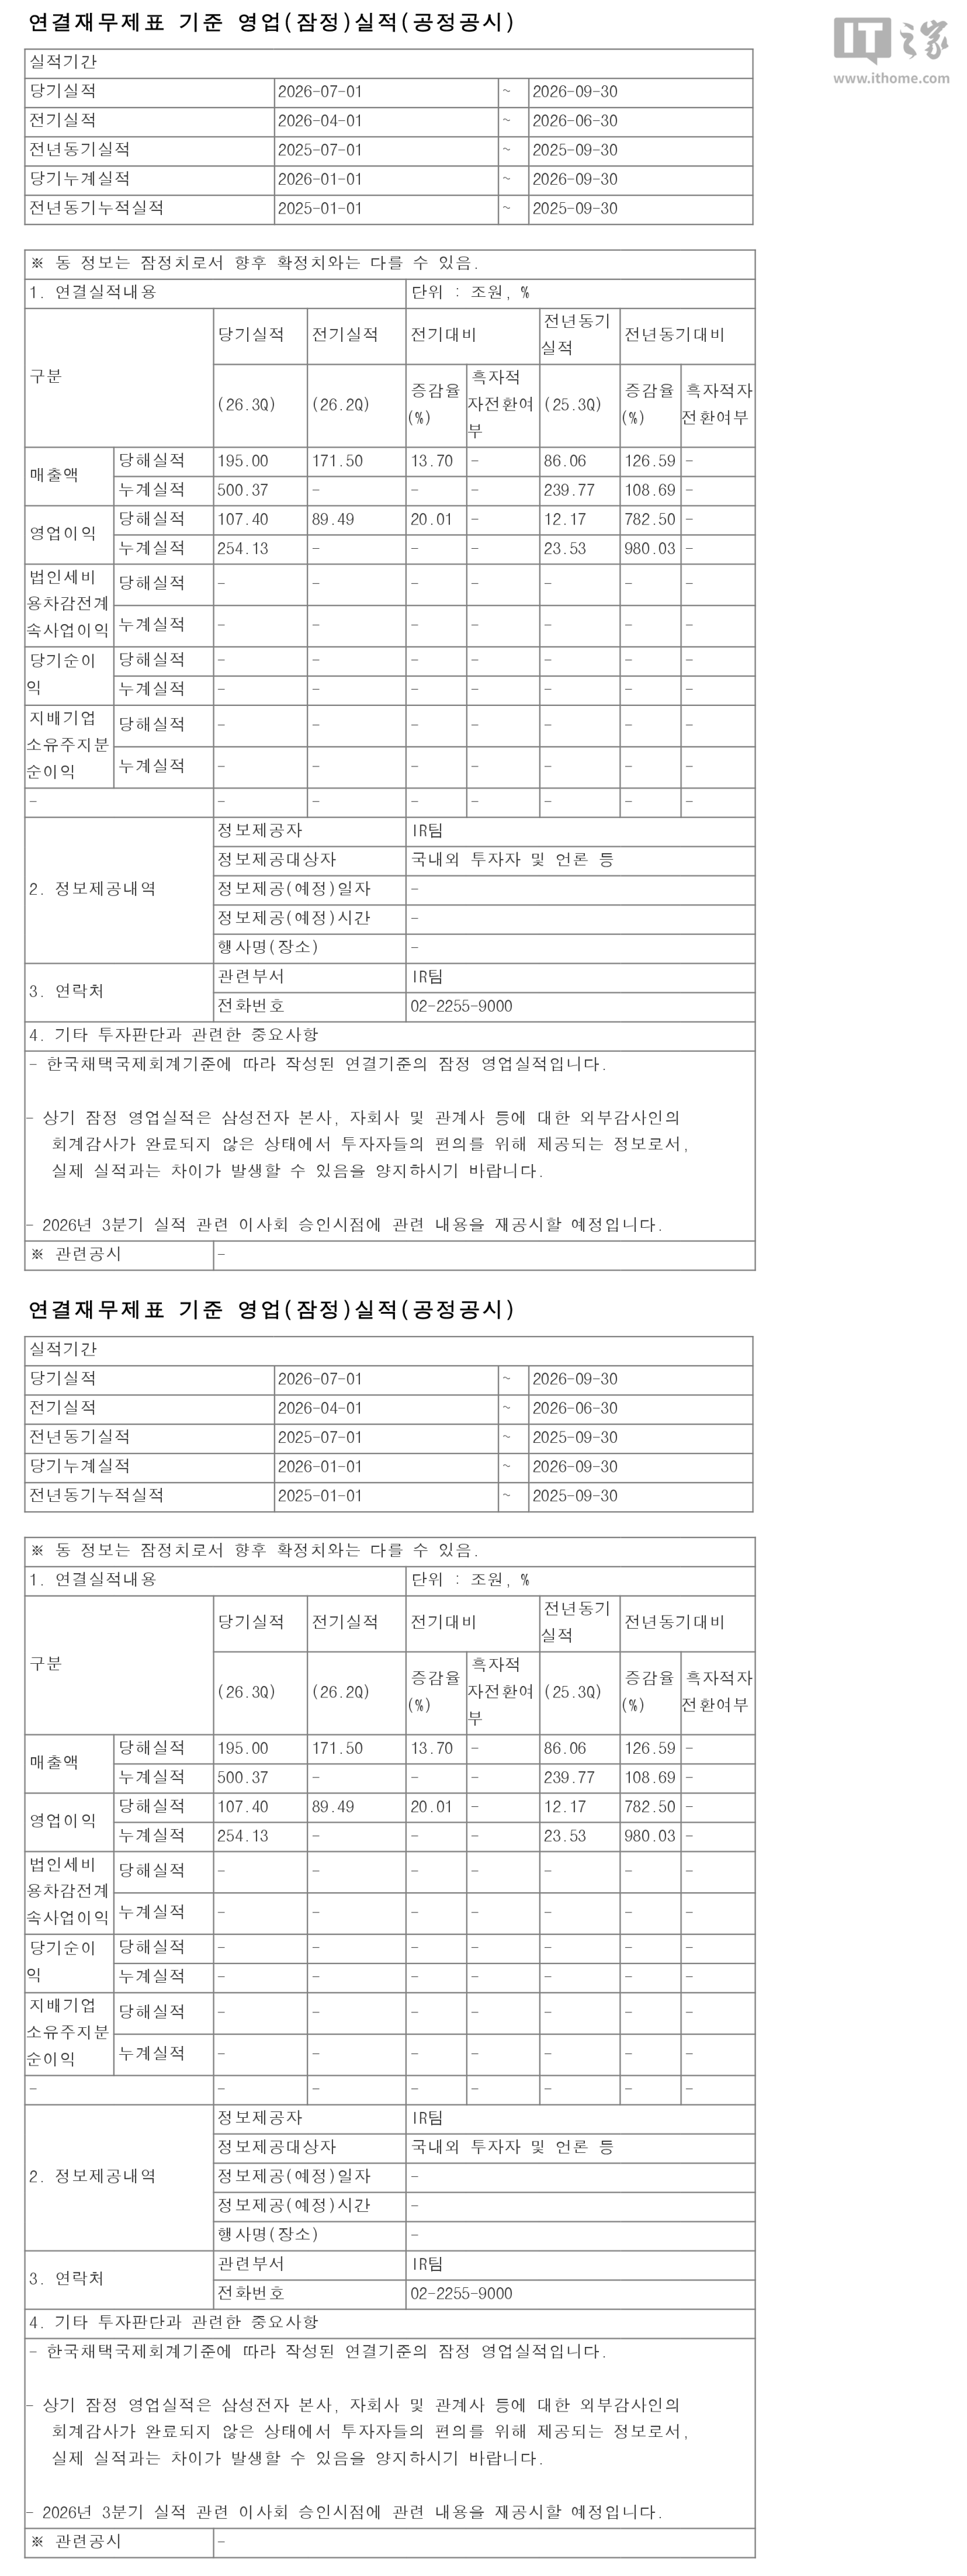
AI 解读本次三星电子 2026 财年第三财季业绩超市场普遍预期,核心财务数据大幅超出券商预测区间。 公司主营业务与财报核心数据三星电子是全球领先的消费电子与半导体企业,主营业务涵盖半导体存储芯片、显示面板、智能手机、消费家电等领域。 单季度核心数据:2026 财年第三财季实现营业收入 195 万亿韩元(现汇率约合 9668.1 亿元人民币),同比增长 126.59%,环比增长 13.7%;营业利润达到 107.4 万亿韩元(现汇率约合 5324.89 亿元人民币),同比增长 782.5%,环比增长 20.01%。 累计核心数据:2026 年前三季度累计营业收入 500.37 万亿韩元(现汇率约合 2.48 万亿元人民币),去年同期为 239.77 万亿韩元(现汇率约合 1.19 万亿元人民币);累计营业利润 254.13 万亿韩元(现汇率约合 1.26 万亿元人民币),去年同期为 23.53 万亿韩元(现汇率约合 1166.62 亿元人民币),同比实现爆发式增长。
业绩增长驱动因素业绩大幅增长主要受益于 AI 产业爆发带来的高端存储芯片(HBM)需求激增,存储芯片价格持续上涨,半导体事业部利润贡献显著提升,推动整体盈利创下单季度历史新高。 机构评价与展望当前三星电子股价在业绩公布前处于低位,机构认为本次业绩落地后股价存在修复空间,Mirae Asset Securities 给予目标价对应超过 46% 的上行空间。后续市场关注 AI 存储需求能否持续保持旺盛,以及消费电子业务的盈利修复情况。
AI 解读 利润暴涨靠什么 - 营业利润增速远超营收,说明利润几乎全部来自价格与结构改善,而非卖得更多。
- 前三季累计营业利润是去年同期的十倍以上,增长高度集中在今年。
- 原文把原因指向 AI 带来的高端存储需求与存储涨价,半导体是主要贡献方。
- 消费电子业务的盈利修复情况,原文只列为后续观察点,没有给出结论。
这份财报最值得注意的不是营收翻倍,而是利润的涨幅远大于营收。营收同比增长约 126%,营业利润同比增长约 782%,两者差距这么大,通常意味着单位产品的售价或产品结构发生了明显变化,而不是单纯出货量增加。
原文把这一点归因于 AI 带动的高端存储芯片需求激增和存储芯片价格上涨,半导体事业部的利润贡献因此显著提升。换句话说,这一季的重点在存储,手机和家电更像是配角。
对普通用户来说,这种上游涨价最终会传导到下游。存储芯片是手机、电脑、固态硬盘的核心成本项,价格持续上涨,意味着这些产品的降价空间会被压缩,甚至可能变贵。原文没有给出具体产品的价格变化,这部分只能作为方向性判断。
需要留意的是,这种由价格驱动的利润高增长能否延续,取决于 AI 存储需求是否持续旺盛。原文也把这一点列为后续市场关注的重点,同时提到消费电子业务的盈利修复仍待观察。目前原文没有公布这份快报之外的价格、时间或具体型号信息。
利润涨幅远超营收,说明这轮增长靠涨价和结构,不靠走量;持续性要看 AI 存储需求。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 | 



 扫码下载 IT007 App