|
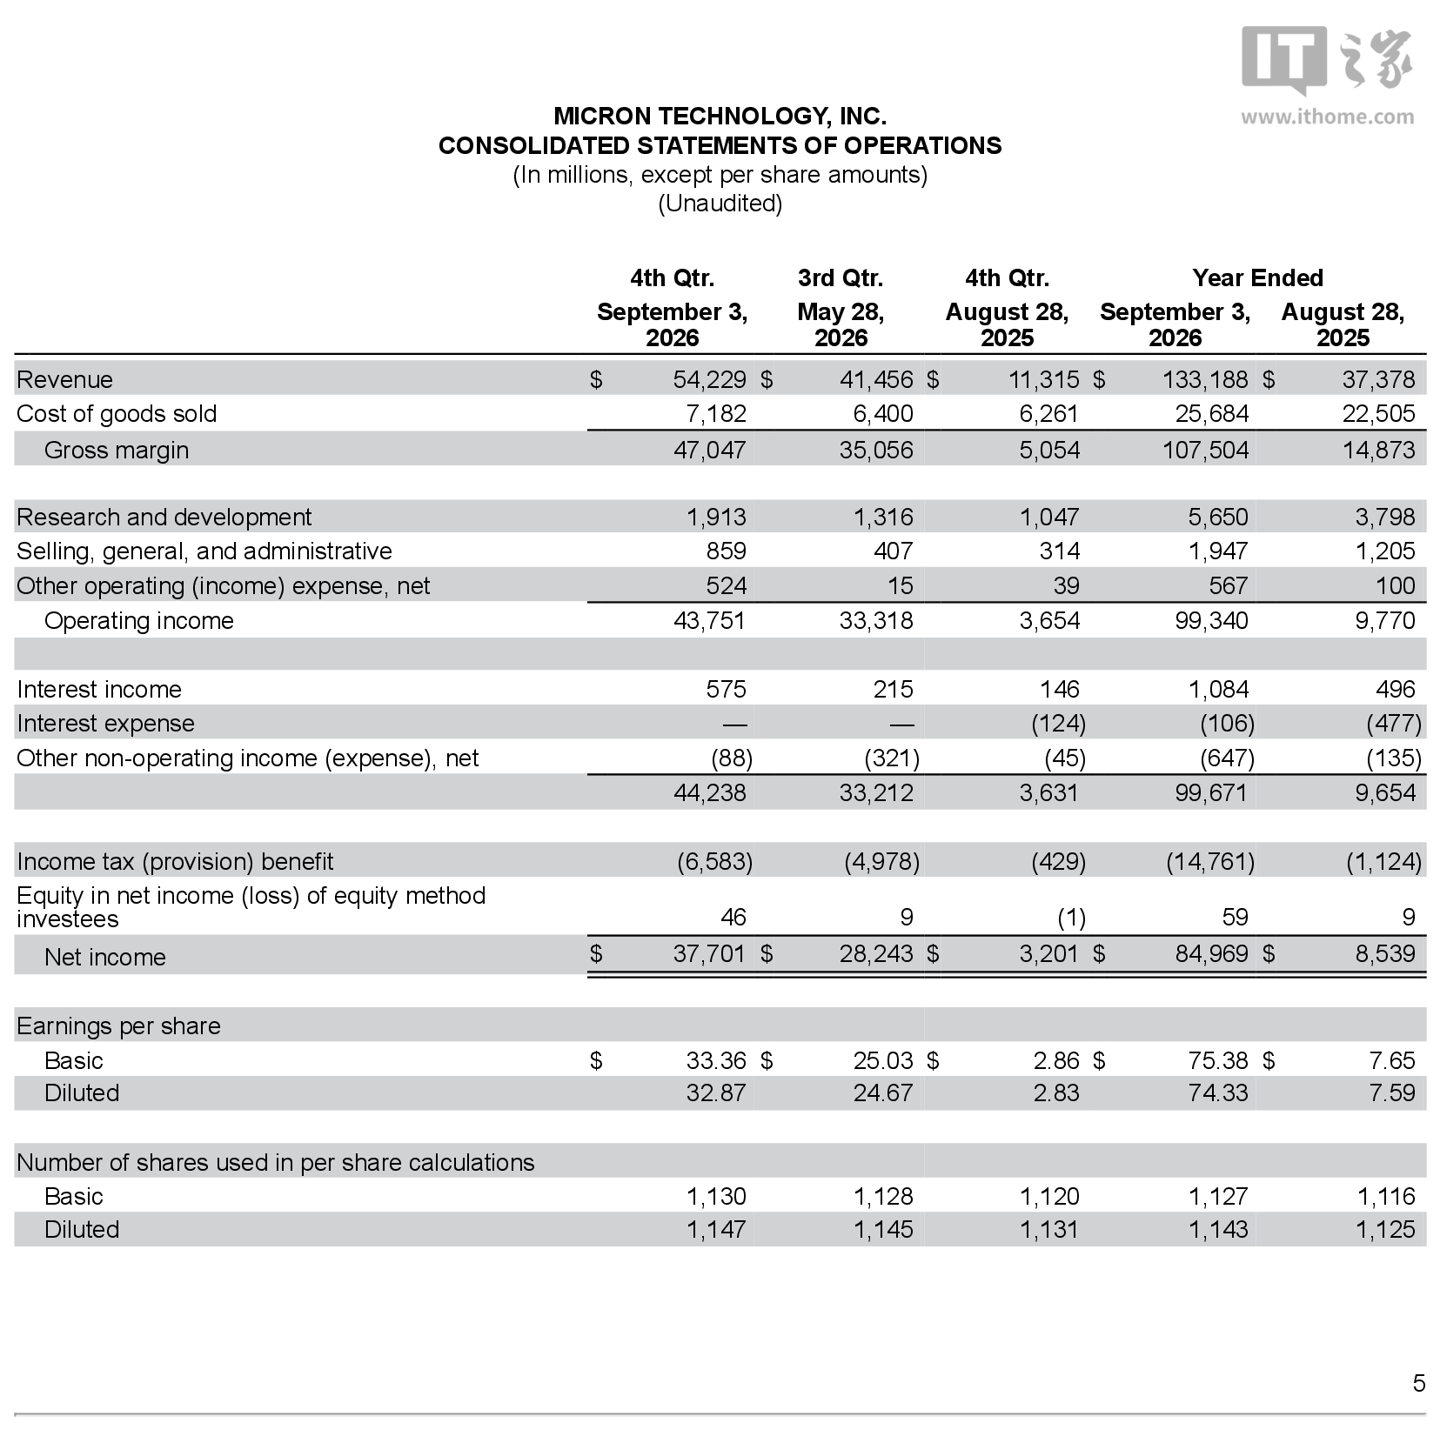
10 月 1 日消息,美光科技今日发布 2026 财年(2025年9月5日~2026年9月3日)年报及第四财季(2026年5月29日~2026年9月3日)报告:
2026 财年年报 营业总收入:1331.88 亿美元(注:现汇率约合 8947.38 亿元人民币),同比增长 256.33% 毛利润:1075.04 亿美元(现汇率约合 7221.97 亿元人民币),同比增长 622.81% 毛利率:80.7%,同比增长 40.9 个百分点 归母净利润:849.69 亿美元(现汇率约合 5708.1 亿元人民币),同比增长 895.07% 经营现金流:896.75 亿美元(现汇率约合 6024.24 亿元人民币),同比增长 411.7% 基本每股收益:75.38 美元(现汇率约合 506.39 元人民币) 稀释每股收益:74.33 美元(现汇率约合 499.34 元人民币) 2026 财年第四财季 营业总收入:542.29 亿美元(现汇率约合 3643.03 亿元人民币),同比增长 379.27%,环比增长 30.81% 毛利润:470.47 亿美元(现汇率约合 3160.55 亿元人民币),同比增长 830.89%,环比增长 34.21% 毛利率:86.8%,同比增长 42.1 个百分点,环比增长 2.2 个百分点 归母净利润:377.01 亿美元(现汇率约合 2532.7 亿元人民币),同比增长 1077.79%,环比增长 33.49% 经营现金流:439.73 亿美元(现汇率约合 2954.04 亿元人民币),同比增长 667.42%,环比增长 73.2% 基本每股收益:33.36 美元(现汇率约合 224.11 元人民币) 稀释每股收益:32.87 美元(现汇率约合 220.82 元人民币)
AI 解读 本次美光科技 2026财年全年业绩大幅超出市场预期,创下历史纪录。 公司主营业务与财报亮点业务展望公司预计 2027财年第一季度营业收入区间为 600 亿美元(现汇率约合 4030.72 亿元人民币) ~ 630 亿美元(现汇率约合 4232.25 亿元人民币),GAAP摊薄每股收益区间为 36.84 美元(现汇率约合 247.49 元人民币) ~ 38.84 美元(现汇率约合 260.92 元人民币),Non-GAAP摊薄每股收益区间为 37.15 美元(现汇率约合 249.57 元人民币) ~ 39.15 美元(现汇率约合 263 元人民币),公司管理层表示AI驱动需求叠加出色运营,预计2027财年业绩将更加强劲。 产品进展已开始量产行业首款 512GB 高密度DDR5 RDIMM内存模块,速率可达9200 MT/s; 基于1-gamma工艺的8000 MT/s高速服务器RDIMM已完成多家客户验证; 多个高竞争力新品已开始出货,覆盖AI工作站、旗舰移动端、消费级SSD等多个领域,产品布局持续领先。
AI 解读 存储芯片的暴利能持续多久 - 毛利率从约40%升到80.7%,第四财季更达86.8%,说明涨价几乎全部落到利润里。
- 经营现金流896.75亿美元,接近净利润规模,这轮景气是实打实的现金进账。
- GB DDR5 RDIMM量产、9200 MT/s速率,指向AI服务器对大容量高带宽内存的刚性需求。
- 公司预计2027财年第一财季营收600亿至630亿美元,高于本财季的542.29亿美元。
存储行业历来是强周期生意,价格涨得猛,跌得也快。这一轮的特殊之处在于需求端由AI数据中心拉动,采购方对容量和带宽的敏感度高于价格,所以美光能把毛利率推到80%以上,而这样的水平在存储史上并不常见。
对普通用户来说,内存和固态硬盘的涨价压力大概率还会延续。原厂产能优先供给服务器和高附加值产品,消费级SSD、移动端内存的供应相对被挤压,终端整机成本难以下降。
需要注意的是,目前还没有公布具体产品的零售价格和上市时间,财报里的业绩也不等于消费市场能买到便宜货。周期何时见顶,取决于AI资本开支的节奏,这一点原文没有给出判断依据。
看存储股和买内存条,逻辑正好相反:前者怕周期见顶,后者怕周期不见顶。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |