|
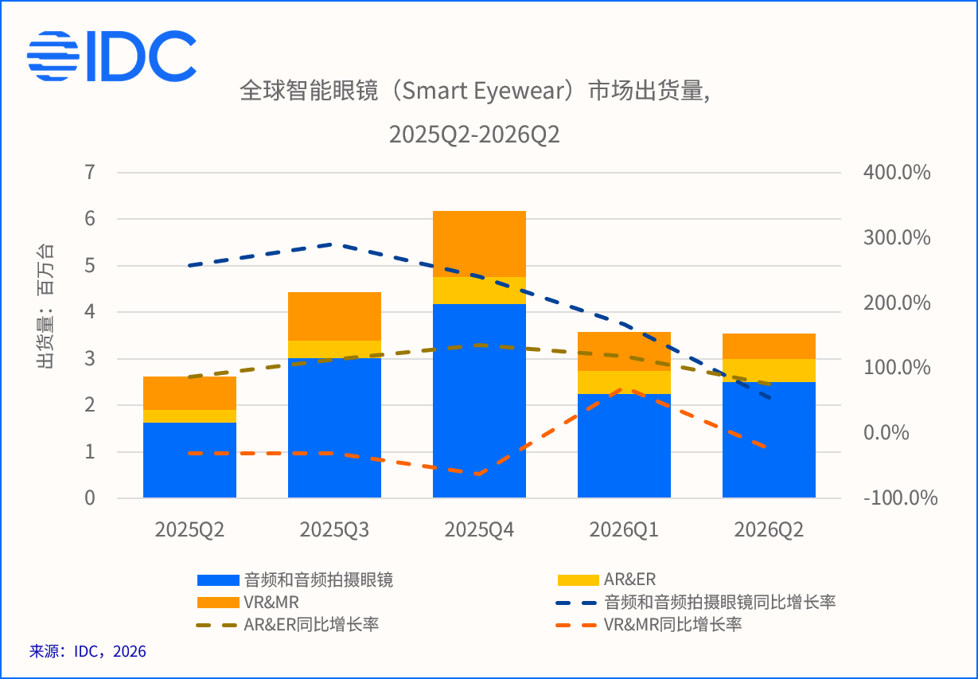
9 月 17 日消息,2026 年,全球智能眼镜市场迎来新一轮结构性变革。国际数据公司(IDC)最新发布的《全球智能眼镜市场季度跟踪报告》显示,第二季度全球出货量同比增长 35.3%,音频及拍摄类眼镜成为增长主力,AR / ER 眼镜加速渗透,头显市场则面临调整。国际大厂持续主导行业方向,生态与 AI 体验成为竞争新焦点;中国创新厂商加快全球化步伐,通过产品多元化和渠道拓展提升海外影响力。与此同时,市场结构正向高阶智能化演进,应用场景不断拓展。 尽管中国市场短期承压,但行业活力未减,技术创新、生态协同和全球化布局为未来发展注入新动能。 IDC 最新数据显示,2026 年第二季度全球智能眼镜(Smart Eyewear)市场出货量达到 354.7 万台,同比增长 35.3%。其中,音频及音频拍摄眼镜出货量为 249.4 万台,同比增长 54%;AR / ER 眼镜出货量为 50.5 万台,同比增长 75.7%;VR / MR 头显出货量为 54.8 万台,同比下降 23.3%。 2026 年上半年,全球智能眼镜市场累计出货量达到 711.4 万台,同比增长 70.5%。本轮增长主要由眼镜形态产品推动,市场结构正逐步向更高阶和智能化方向演进。下半年,随着新品发布和技术融合,行业格局有望进一步调整,但整体需求表现还需持续观察。
国际头部厂商持续引领智能眼镜行业发展方向。Meta 凭借音频类智能眼镜稳居市场领先地位,并积极筹备新品发布。苹果首款智能眼镜产品已进入量产倒计时,行业竞争重心正由单纯的硬件出货量转向生态系统和 AI 体验的深度融合。尽管国际大厂多线布局,但资源投入重心已发生明显转移。 中国科技创新厂商加速全球化布局,通过丰富产品线、拓展海外渠道和深化本地化运营,在显示类眼镜领域形成差异化竞争力,海外市场份额持续提升。
Inmo、Viture 等厂商也在海外市场持续发力。Inmo 计划 Q3 推出王嘉尔联名款,拓展时尚消费场景;Viture 专注细分市场,持续扩展海外零售渠道,在北美等地表现稳健。 生态搭建与跨界合作加速,智能眼镜应用场景持续拓展,厂商通过 AI 能力、内容生态和多终端协同不断提升产品价值。
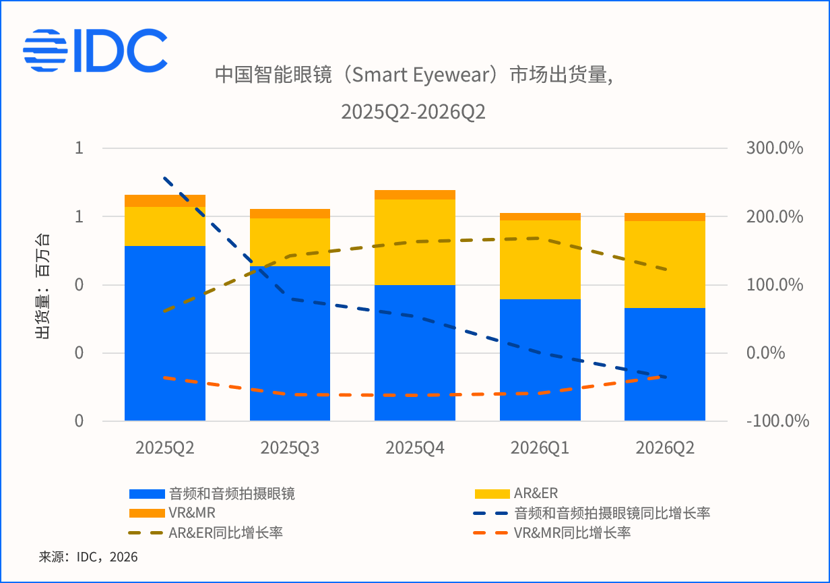
中国市场 2026 年二季度中国智能眼镜市场出货 61.1 万台,同比下滑 8.0%,市场首次出现负增长。下滑主要受到音频眼镜市场影响,但整体行业竞争依然活跃,厂商持续优化产品线和渠道布局,新玩家不断进入,市场活力未减。
2026 年二季度,中国音频和音频拍摄眼镜市场总出货量为 33.2 万台,同比下滑 35.4%。市场结构继续升级,音频拍摄眼镜市场份额已超过音频眼镜,占比达到 55.3%,同比增长 81.4%。本季度市场下滑,主要是由于头部品牌产品逐步进入生命周期末期,导致整体出货承压,而市场上推出的新产品尚未形成有效接力。 同时,音频眼镜产品同质化问题突出,缺乏差异化创新,进一步影响了消费者的换新意愿。尽管促销季带来了一定关注,但对销量的拉动作用有限。在此背景下,部分新厂商对市场持观望态度,入局节奏相对缓慢。未来市场能否恢复持续增长仍取决于创新功能的落地和用户需求的进一步释放。 IDC 中国市场分析师叶青清认为,尽管有国补政策和促销活动的支持,智能眼镜作为新兴科技产品,用户的购买决策依然偏向谨慎。当前,智能眼镜作为终端生态与 AI 能力融合的重要交互入口,其潜在价值尚未完全释放。只有当产品体验、内容生态和实际应用场景进一步丰富,产业链参与者和终端消费群体才会持续扩大。 AI 解读 增长背后是结构在换挡
这组数据最值得注意的不是35.3%的整体增速,而是内部结构的分化。音频拍摄眼镜已经占到音频类出货的一半以上,说明带摄像头的形态正在取代只能听歌通话的旧形态,纯音频产品的同质化问题被数据直接印证。AR/ER眼镜增速虽高,但50.5万台的体量还不到音频类的四分之一,谈普及为时过早。 中国市场的负增长需要分开看。下滑集中在音频眼镜,原因是头部品牌产品进入生命周期末期,新品又没接上,属于产品节奏问题而非需求消失。AR/ER和拍摄类仍在增长,说明用户不是不买,而是在等更有用的功能。 对普通人来说,现在能买到的智能眼镜,核心价值仍集中在拍摄和音频,显示类产品的价格和内容生态还没到成熟阶段。苹果首款产品已进入量产倒计时,但原文没有给出具体时间和价格,是否值得等,目前无法判断。 想尝鲜可以看拍摄类,想等显示类成熟,还得再观察一段时间。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5