|
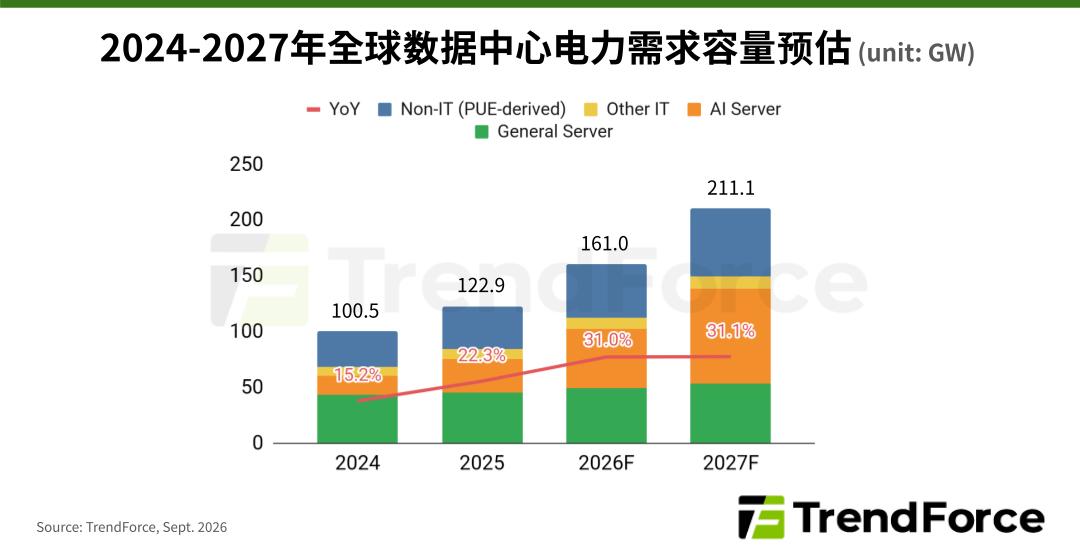
9 月 19 日消息,集邦咨询(TrendForce)于 9 月 16 日发布 AI Server 产业研究,指出 AI 发展的下一道瓶颈正从芯片转向电力与电网。 TrendForce 估计,AI 服务器在数据中心电力需求中的占比将从 2025 年约 25% 增至 2026 年约 33.4%,2027 年可能超过 40%,意味着未来云计算基础设施将更多围绕 AI 重构。 报告估计 2026 年全球数据中心用电需求容量约 161 GW、同比增长约 31%,而电网的接入和输配电建设速度未必跟得上;电力接入、变压器、输电线路和散热能力都可能推迟新机房投产。 TrendForce 认为供需背离会在 2028 年后扩大;按其情境估计,2030 年数据中心需求容量可达 490.7 GW,而电网可供给数据中心的容量约 222.6 GW,账面缺口约 268 GW。
我们此前报道,在 SEMICON Taiwan 2026 活动中,谷歌宣布其 TPU 系统已扩展至 100 万芯片级规模,而电力供应成为 AI 基础设施扩张的核心瓶颈。 谷歌首席技术官阿明 · 瓦赫达特(Amin Vahdat)指出,随着 AI 模型规模不断扩大,制约扩张的核心瓶颈已从芯片本身转移至电力供给,AI 算力的天花板正在从“造不出芯片”变成“找不到电”。 参考 AI 解读 AI 缺电,缺的到底是什么
这份报告真正想说的不是电不够用,而是电送不到机房。发电、输电、配电、变压器、散热是一整条链条,任何一环慢下来,新机房就开不了机。芯片可以加班造,电网和变压器不行,它们的建设周期以年计,审批和征地更慢。所以报告把供需背离的扩大时点放在 2028 年之后,逻辑是需求曲线陡,供给曲线平。 对普通用户来说,短期感受不到直接变化,但中长期会体现在云服务价格和 AI 产品的可用性上。算力成本里电力和电网接入的权重会上升,这部分成本最终会传导到调用 API、租用算力的价格里。 目前报告没有给出具体电价、厂商名单或落地时间表,缺口数字也只是情境估计,不是确定预测。真正值得跟踪的是变压器和输电线路的交付周期,那比芯片产能更能决定 AI 扩张的实际速度。 判断 AI 扩张快慢,看电网交付周期比看芯片产能更准。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5