|
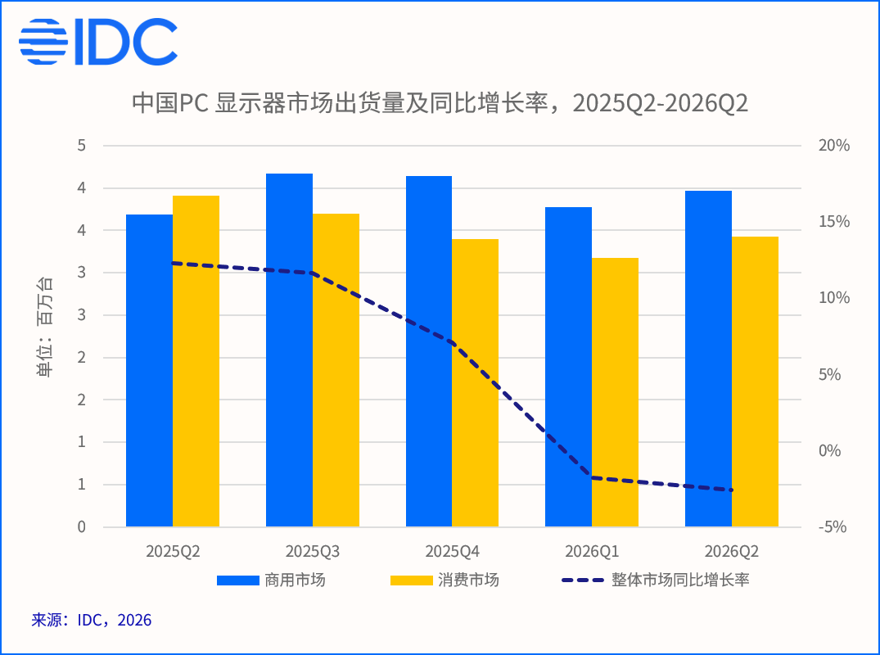
9 月 20 日消息,国际数据公司(IDC)今日发布 2026 年第二季度中国 PC 显示器市场季度跟踪报告,2026 年上半年,中国 PC 显示器市场出货量 1430 万台,同比下滑 2.2%;其中商用市场出货量 770 万台,同比增长 5.7%,消费市场出货量 660 万台,同比下滑 10.1%。 报告认为,大盘的“微跌”掩盖了一个更关键的事实:商用与消费之间的增速差已超过 15 个百分点,市场正在从“普涨普跌”进入“结构性分化”阶段。与此同时,显卡、存储、显示驱动芯片涨价持续推高整机成本,但终端市场竞争激烈,涨价向下传导阻力较大,厂商利润承压。
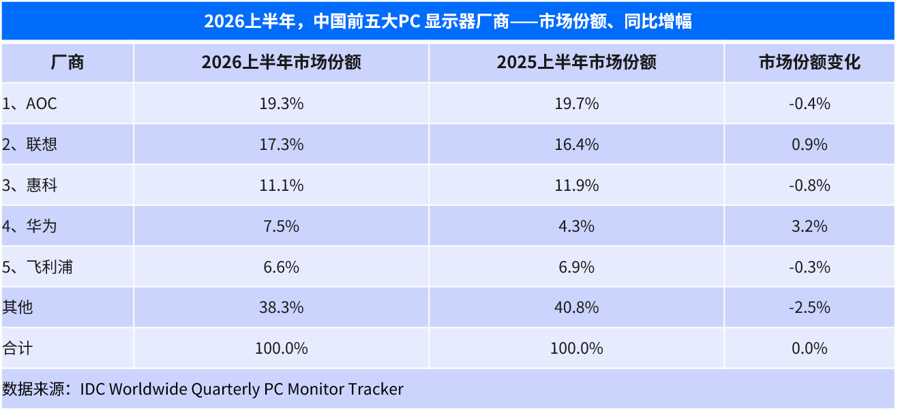
报告称,商用显示器与台式机市场保持强相关性。2026 上半年商用显示器 5.7% 的增长,主要来自政府及大型企业台式机集中采购释放的需求。中小企业采购意愿偏弱,上半年中小企业显示器出货量同比下滑 5.4%。台式机采购存在需求前置效应,对显示器的拉动将逐步收窄;叠加 8 月多家厂商宣布显示器涨价,将扰动下半年商用显示器出货节奏。 2026 上半年消费显示器出货量同比下滑 10.1%。一方面,去年国补政策提前释放部分市场需求;另一方面,显卡、内存涨价及供给紧张,抑制消费者装机及显示器采购意愿。即便大促期间厂商通过产品升级、降价促销拉动销售,消费端需求依旧延续收缩态势。 电竞显示器作为行业竞争焦点,在大盘低迷环境下增长承压。受显示驱动芯片涨价影响,整机成本抬升,厂商为保障盈利,加快中高端产品布局,同步收缩低端产品供给。OLED、Mini LED 及双模显示器迎来新品集中发布周期,带动 2026 上半年国内电竞显示器出货量同比微增 1.0%,市场份额达 38.6%。 报告认为,显卡、存储涨价对显示器需求的抑制仍将延续,显示驱动芯片、电源芯片涨价进一步抬升整机成本。但终端市场竞争激烈,涨价向下传导阻力大,行业难以复刻 PC 产品的普涨行情,低端产品极易发生价格倒挂。 伴随高端面板产能持续释放,高端显示器迎来发展窗口期,OLED、Mini LED、多模显示器成为品牌抢占高端市场的核心突破口。IDC 数据显示,上半年 2000 元以上价位段,OLED 产品占比已超 50%,IDC 预计 2026 年中国 OLED 显示器出货将实现翻倍增长。 我们从报告获悉,2026 上半年,中国前五大 PC 显示器厂商分别为 AOC、联想、HKC 惠科、华为、飞利浦。
AI 解读 显示器市场分化意味着什么
对普通用户来说,这轮调整最直接的影响是低端显示器的选择可能变少。厂商在成本上涨和竞争激烈的夹击下,主动收缩低端产品,把资源转向中高端,意味着便宜大碗的入门款会越来越难找。 商用和消费的分化也值得注意。商用增长主要靠政府和大型企业台式机集中采购,这种需求存在前置效应,对显示器的拉动会逐步收窄,加上8月多家厂商宣布涨价,下半年商用出货节奏可能被打乱。消费端则受去年国补提前释放需求和装机成本上升的双重抑制,短期内难有明显反弹。 高端化是明确的趋势,但代价是价格门槛抬高。OLED、Mini LED、双模显示器成为品牌抢占高端市场的核心突破口,2000元以上OLED占比已超50%,说明高端需求确实在释放。对预算有限的用户,现在可能不是换显示器的最佳时机;对追求画质的用户,高端产品的选择会更多,但价格大概率不会便宜。 低端选择收窄、高端加速渗透,换显示器前先想清楚预算和需求。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5