|
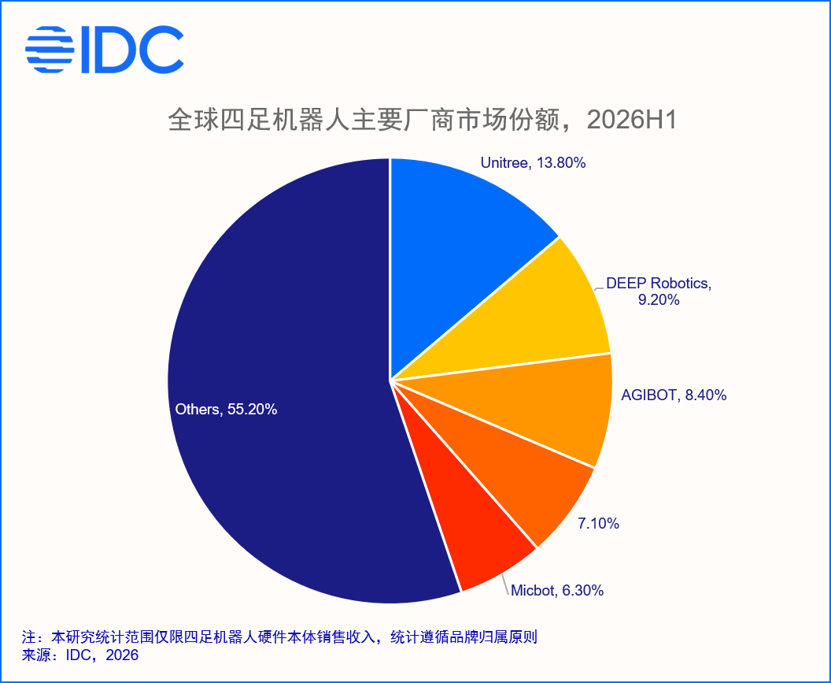
9 月 21 日消息,国际数据公司(IDC)今日最新发布的《全球四足机器人市场份额,1H26》报告显示,2026 年上半年,全球四足机器人出货量超过 4.9 万台,同比增长 92.5%;市场规模超 4 亿美元(注:现汇率约合 26.82 亿元人民币)。 更值得关注的是收入结构:教育科研和家用消费贡献了约 60% 的出货量,却只贡献了不到三分之一的收入;而政府、工业制造、公共事业等行业级应用,用不到 40% 的出货量,拿走了超过三分之二的收入。 行业级应用已成为市场增长的核心引擎,2026 上半年行业应用市场规模超过 2.7 亿美元(现汇率约合 18.1 亿元人民币),同比增长 125.1%,部署量同比增长 260.5%,这个增速远超出货量整体增速,实际行业需求的比重持续提升。 报告称,2025 年,全球四足机器人市场进入规模化发展阶段,全年出货量约 5.8 万台、市场规模超过 4.9 亿美元(现汇率约合 32.85 亿元人民币),较 2024 年均实现翻倍以上增长。2026 年上半年,市场延续高增长态势,出货量超过 4.9 万台,同比增长 92.5%;市场规模超过 4 亿美元(现汇率约合 26.82 亿元人民币),同比增长 95.4%,商业化进程进一步加快。 随着运动控制、环境感知和人工智能能力持续提升,产品应用正从科研教育、展示表演和家用消费,逐步向政府、工业制造、公共事业、石油天然气、矿产及工程、建设及房地产等专业场景拓展,市场增长动力中,实际行业需求的比重持续提升。 市场份额方面,全球四足机器人市场呈现多梯队竞争、厂商定位分化和区域化拓展等特征。
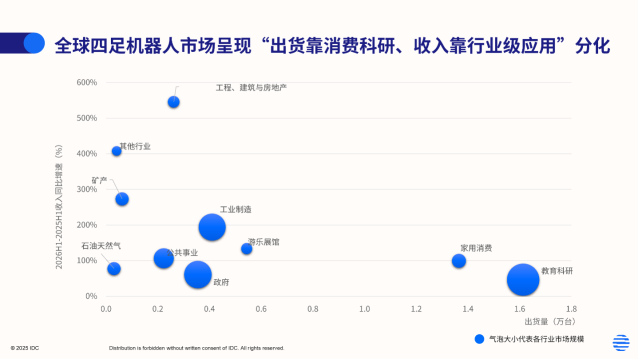
与此同时,技术门槛降低、产品成本下降及应用市场扩大,推动新厂商持续入局,市场竞争进一步加剧,竞争格局仍处于快速演变阶段。随着本体技术逐步成熟,厂商竞争也将由早期的运动性能和硬件参数竞争,进一步向 AI 能力、行业场景、软件生态及整体解决方案竞争演进。 报告还称,全球四足机器人市场正在呈现明显的“出货靠消费科研、收入靠行业应用”特征。2026 年上半年,教育科研和家用消费贡献约 60% 的四足机器人出货量,但收入占比不足三分之一;相比之下,政府、工业制造、公共事业等行业级应用市场虽然出货规模相对有限,但产品单价和项目价值更高,贡献了更高的市场收入,成为整体市场增长的重要驱动力。
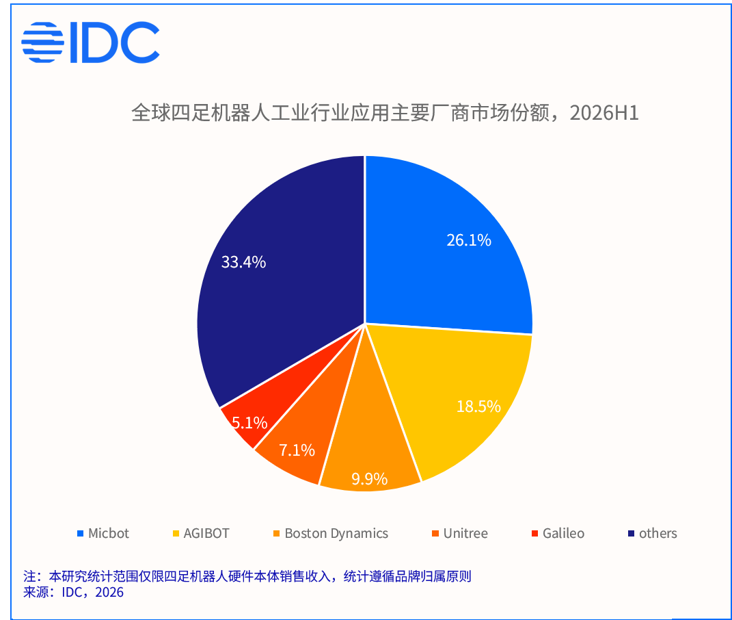
2026 年上半年,除教育科研、家用消费之外的行业级应用市场规模超过 2.7 亿美元(现汇率约合 18.1 亿元人民币),同比增长 125.1%;部署量超过 1.9 万台,出货量同比增长 260.5%。 从厂商表现来看,云深处科技(DEEP Robotics)位居行业级应用市场首位,凭借在电力巡检、工业巡检、应急消防等场景的广泛部署,以及较为成熟的产品和解决方案能力,在行业级应用市场保持领先。 报告认为,这一结构性差异并非新现象,而是四足机器人市场的长期特征,2026 上半年分化程度还在加深。消费及科研市场仍是推动产品规模化和降低成本的重要力量,行业应用则持续成为厂商实现收入增长和商业化变现的关键市场,两者是并行而非替代关系。从行业级应用维度来看,政府和工业制造是规模最大的两个细分市场;其中工业制造市场增速更高,正成为厂商重点拓展的方向。 2026 年上半年,全球四足机器人工业应用市场规模约 7,675 万美元(现汇率约合 5.15 亿元人民币),同比增长 194.2%;部署量超过 4,100 台,出货量同比增长 537.9%,市场进入快速扩张阶段。 随着工业应用加速落地,越来越多厂商开始进入这一细分市场,竞争由早期的少数厂商探索逐步转向多厂商拓展。
具微科技(Micbot)聚焦高危工业场景,依托轮足机器人和工业具身大脑,推进防爆等特种产品的规模化量产与交付,工业市场收入份额位居前列。 智元机器人(AGIBOT)通过生态合作伙伴快速拓展工业应用,波士顿动力、宇树科技(Unitree)等厂商也持续探索工业场景,推动四足机器人从传统巡检向更多任务延伸。 报告认为,未来,全球四足机器人市场将从高速扩张逐步进入应用深化与能力升级阶段,市场增长动力中,行业应用和商业价值的比重将进一步提升。 AI 解读 四足机器人赚钱的不在消费端
这组数据最值得注意的不是92.5%的出货增速,而是收入结构的分化。消费和科研机型卖得多、单价低,主要作用是摊薄成本、把供应链和产量做起来;真正贡献收入的是政府、工业、公共事业这些行业客户,它们采购量小但单笔项目价值高,还附带部署和运维。换句话说,出货量看消费,营收看行业。 对普通人来说,短期内四足机器人仍不太可能以低价进入家庭承担实用任务,消费级产品更多停留在展示和娱乐层面。行业级市场增长快,意味着厂商的研发和资源会优先投向巡检、应急、工业等场景,消费端的产品迭代节奏可能相对靠后。 竞争重点也在变。报告提到,厂商比拼正从运动性能和硬件参数转向AI能力、行业场景和整体解决方案。这意味着后来者靠堆参数切入的难度在上升,而已经积累场景部署经验的厂商优势会更明显。价格、具体机型和上市时间,目前报告里都没有提及。 看四足机器人别只盯出货量,收入结构才决定谁能活下来。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5