|
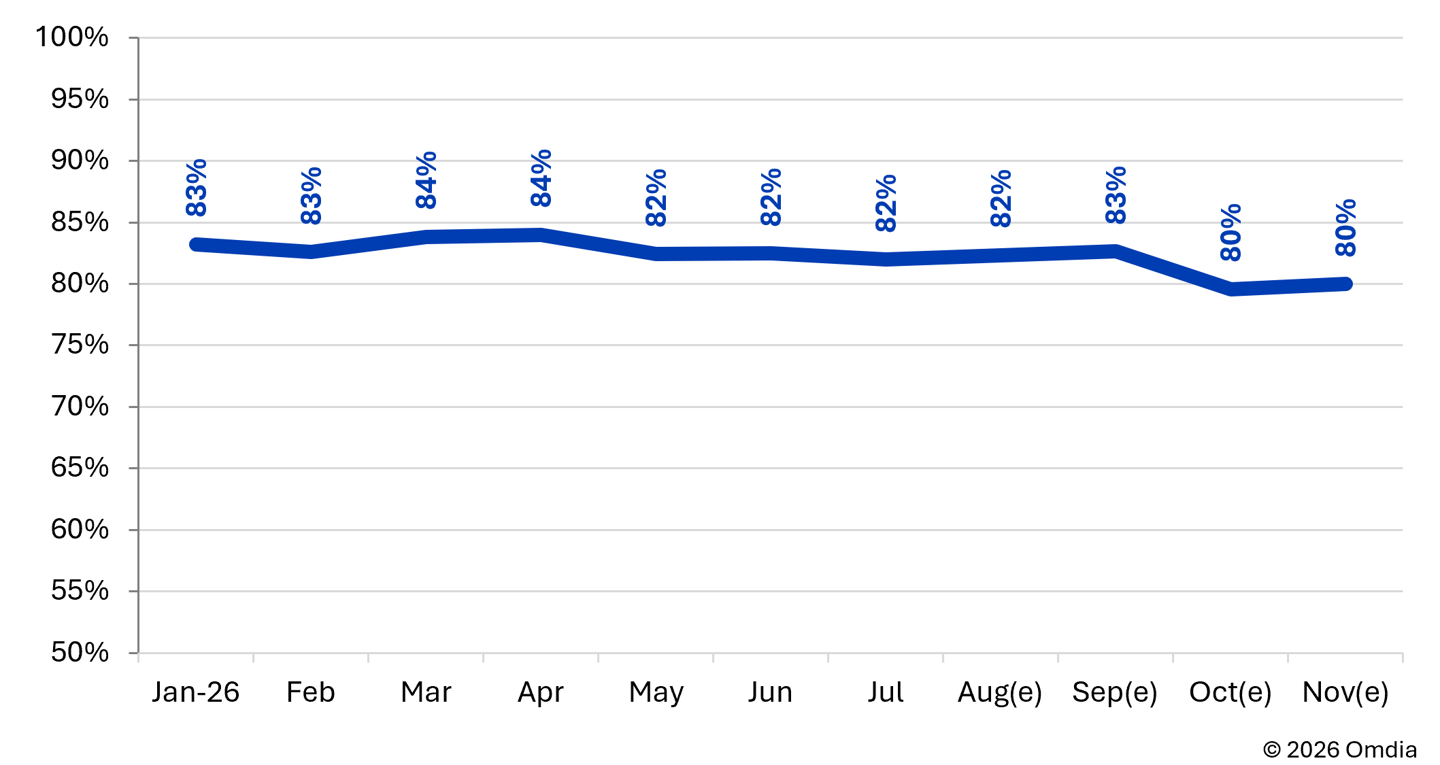
9 月 24 日消息,Omdia 英国当地时间 21 日发布预测,认为全球显示面板制造商的平均产能利用率(稼动率)将从本月的 83% 下滑至 10 月的 80%。 存储器价格的上行推高了终端设备价格,对 IT 面板需求产生了压力。今年 7 月时笔电显示面板出货疲软,导致当月 IT 面板出现严重供大于求,加剧了面板制造商的库存压力。显示面板制造商预计将采取更为保守的生产策略。
机构认为中国三大面板制造商京东方、TCL 华星、惠科的 10 月产能利用率将环比下降 4%,降幅高于行业平均水平。这三家企业考虑在国庆假期限制生产,尤其是在 TV LCD 产线上。 尽管中国制造商的平均产能利用率会在 11 月有所回升,但 IT 显示产能占比较高的面板企业预计会在 11 月遭遇进一步的产能利用率下降。全球整体产能利用率预计会在 11 月维持在 80% 的低位。 参考 AI 解读 面板厂减产意味着什么
产能利用率是面板厂实际产出与满产能力的比值。80%意味着有两成产线闲置,这是厂商应对需求疲软、避免库存积压的常规手段。这次减产不是孤立事件,源头在存储器涨价——它抬高了笔电等终端设备的成本,终端卖不动,面板订单自然减少。 值得注意的是,中国三大面板厂降幅更大,且主要砍TV LCD产线,说明它们对电视面板的短期需求更谨慎。而IT面板占比高的企业11月可能继续降,意味着这轮调整还没到底。 对普通消费者来说,面板厂减产短期不会让电视、显示器立刻涨价,但如果需求持续疲软,厂商控产保价的意愿会更强,后续终端价格下探的空间可能收窄。目前还没有具体的涨价或降价信息公布。 面板厂减产是需求疲软的结果,不是涨价信号,普通用户不必急于囤货。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5