|
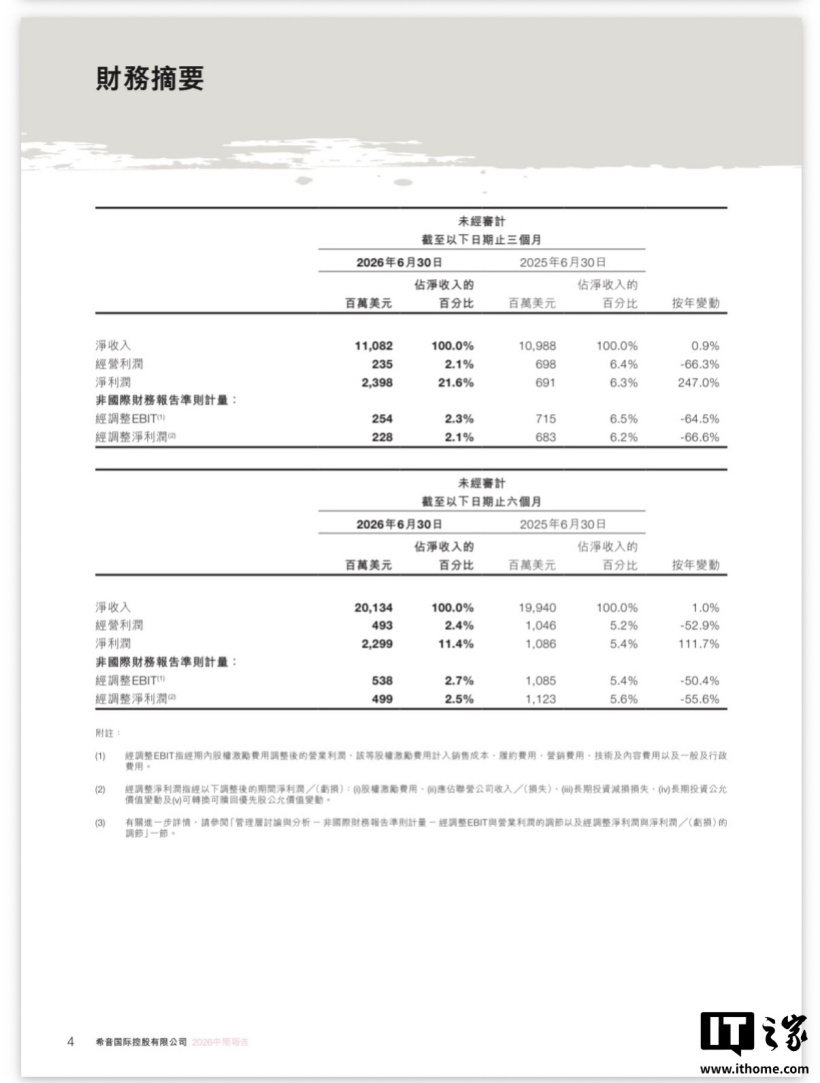
9 月 28 日消息,希音(SHEIN)今日公布了上市以来首份未经审计中期业绩,涵盖截至 2026 年 6 月 30 日止六个月。截至该日止十二个月,活跃客户数达 2.91 亿,上年同期为 2.54 亿。 2026 年上半年,希音净收入 201 亿美元,同比增长 1.0%;总订单量 5.49 亿单,同比增长 6.4%;经调整净利润 4.99 亿美元,占净收入 2.5%。经营利润 4.93 亿美元,同比下降 52.9%。 第二季度,希音净收入 110.82 亿美元,同比增长 0.9%;订单量 2.98 亿单,同比增长 7.6%。经调整净利润 2.28 亿美元,占净收入 2.1%;经调整 EBIT 2.54 亿美元,同比下降 64.5%。
希音在财报中提到,第二季度经调整净利润率收窄,主要受中东地缘局势引发油价和运费急涨影响。公司选择主动吸收这部分暂时性成本,未将其转嫁给消费者。 业务方面,自有品牌 MUSERA 和 Aloruh 在泳装、睡衣、运动及礼服等品类拓展带动下实现同比增长。品牌赋能业务 SHEIN Xcelerator 延续增长,AiiRZ 第二季度订单量同比增长超 50%。KIZN、Baby Phat、Fashion SZN 等新合作品牌销售创下新高。公司称,已将 LATR 供应链系统与 Design X 创意系统串联,缩短合作品牌从设计到上市周期。 截至 6 月 30 日,希音维持 152 亿美元现金储备。第二季度经营活动产生净现金 8.13 亿美元。管理层称,商城业务占比提升使净收入增速低于订单增速。 管理层表示,未来 1 至 2 年重点包括拓宽价格带、加大品质与合规投入、加强消费者沟通。自营仍是基础业务,商城与品牌赋能服务为生态组成部分。 展望 2026 年下半年,希音预计外部环境仍不确定,关税逆风和物流成本波动可能持续。第四季度涵盖双十一、黑色星期五等促销窗口,预计带动订单量提升。公司对下半年经调整净利润前景持审慎乐观态度。 AI 解读 订单涨了利润却降了
这份财报最值得看的不是收入,而是收入与订单的增速差。订单涨6.4%、收入只涨1%,意味着平均每单金额在往下走。管理层把原因归结为商城业务占比提升,这个解释成立,但同时也说明自营高客单的部分没有同步扩张。 利润下滑的直接原因是中东局势推高油价和运费,公司选择自己吸收。这个选择短期保住了用户和订单,代价是利润率被压缩。经调整净利润率只有2.5%,说明这门生意的容错空间本来就不大,外部成本一波动,利润就会明显缩水。 对普通消费者来说,短期内价格和运费大概率不会因为这份财报而变化,公司已经明确不转嫁。但未来1到2年它要拓宽价格带、加大品质与合规投入,这两件事都会推高成本。下半年有双十一和黑五,订单量预计会起来,但利润前景公司自己只给了审慎乐观。目前没有公布具体价格或新品时间表。 看这家公司,别只看订单量,利润率和单笔消费金额才是更真实的信号。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5