|
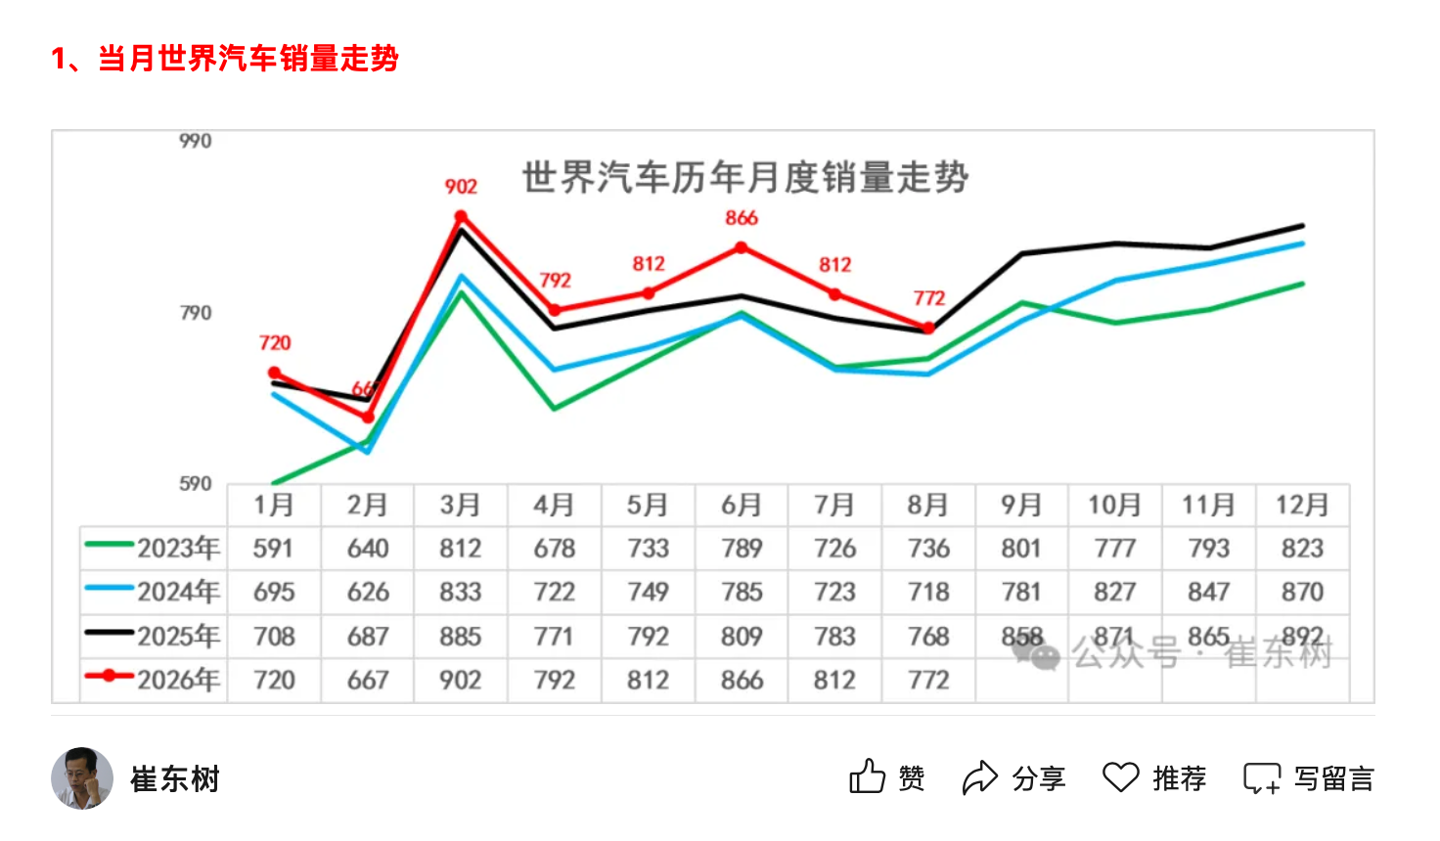
10 月 2 日消息,乘联分会秘书长崔东树今日发文,2026 年 1-8 月,世界汽车累计销量 6343 万台,同比增长 2%;其中 8 月单月销量 771.9 万台,同比仅增 1%,环比下滑 4.9%,全球车市增长动力偏弱。
分国家来看,中国销量 2031 万台,份额 32.0%,较 2025 年 35.4% 明显回落;美国销量 1094 万台,份额 17.2%,小幅下滑。 崔东树表示,印度等新兴市场的快速增长,一定程度对冲了中、美市场的增长压力,支撑全球车市维持小幅正增长。2026 年 1-8 月的全球汽车销量增 2%,其中印度汽车市场销量增 20%,泰国汽车市场增 16%,俄罗斯市场销量增 6%,越南增 28%。 我们从报道获悉,除了丰田、现代起亚、铃木和塔塔等,其它国际品牌份额 2026 年出现较大幅下滑。相对于 2019 年的中国自主品牌全面提升世界份额,吉利、比亚迪、奇瑞、上汽、长安等自主表现较强。电动化发展也导致部分国际车企逐步走向衰落。 AI 解读 份额回落不等于失速
份额从35.4%回落到32.0%,看着像退步,但要看分母。全球销量只增2%,中国份额下降更多是因为印度、越南、泰国这些基数小的市场涨得更快,把蛋糕切得更碎,而不是中国销量塌了。2031万台的体量摆在那里,短期内没有第二个市场能接近。 真正值得注意的是结构。原文提到,除丰田、现代起亚、铃木和塔塔之外,其它国际品牌份额出现较大幅下滑,而吉利、比亚迪、奇瑞、上汽、长安等自主品牌表现较强。这说明竞争的主线已经不是总量,而是谁在电动化上站住了位置。 对普通人来说,这个数字的直接影响有限,它不决定某款车的价格,也不代表某个品牌会退出。它更像一个背景:全球车市进入低速期,增量集中在新兴市场,而中国车企的份额增长主要来自海外和新能源,不是靠国内大盘。 看份额不如看结构,自主品牌的增量在海外和电动化,不在国内总量。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5