
|
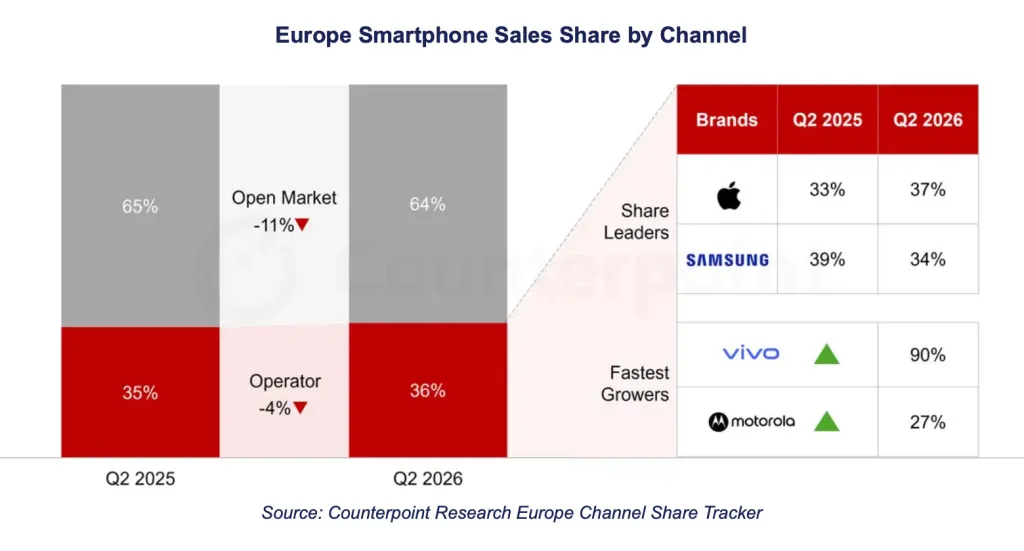
10 月 7 日消息,市场调查机构 CounterPoint Research 今天(10 月 7 日)发布博文,报告称 2026 年第二季度欧洲智能手机总销量同比下降 8%,其中运营商渠道销量同比仅降 4%,自由市场智能手机销量则下降了 11%。 该机构认为运营商渠道因合约机占比高、高端机型集中,受内存成本上涨冲击较小,此外高端品牌在运营商渠道的销售韧性更强。 在品牌格局方面,从市场份额来看,苹果与三星仍占据主导地位,苹果(37%)在 2026 年 Q2 超越三星(34%),成为欧洲运营商渠道市场份额第一品牌。我们附上相关图片如下:
从增幅来看,vivo 在运营商渠道销量同比增长 90%,成为增速最快的品牌。摩托罗拉以 27% 的增幅位居第二。2025 年同期增速冠军为谷歌与荣耀,品牌格局发生明显轮动。 内存价格持续上涨,导致低端智能手机成本大幅攀升。欧洲低端市场受冲击最严重,自由市场销量萎缩明显。运营商渠道因用户多选择合约购机,对价格敏感度较低。 Counterpoint Research 副总监 Jan Stryjak 表示,未来几个季度运营商渠道份额可能继续增长。低端市场仍受内存危机影响,自由市场恢复速度较慢。 参考 AI 解读 内存涨价如何改写欧洲手机格局
这份数据最值得注意的不是苹果反超三星,而是渠道之间的分化。运营商渠道卖的多是合约机,用户按月付费,对整机价格不敏感,所以内存涨价传导到这一渠道时被削弱了。自由市场则相反,低端机成本一涨,销量立刻掉。 对普通用户的直接含义是,想买便宜裸机的选择会变少,而通过运营商合约拿高端机的相对优势在扩大。vivo和摩托罗拉的高增长说明,在运营商渠道里,中低端品牌仍有机会靠机型组合和渠道合作抢份额,但这种轮动很快,去年领跑的谷歌和荣耀今年就换了位置。 目前报告没有给出各品牌具体机型和价格,也没有说明这一趋势会持续几个季度,只能确认运营商渠道的份额可能继续上升。 短期看,合约机比裸机更抗涨价;想买低价裸机,选择会越来越少。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |



 扫码下载 IT007 App