|
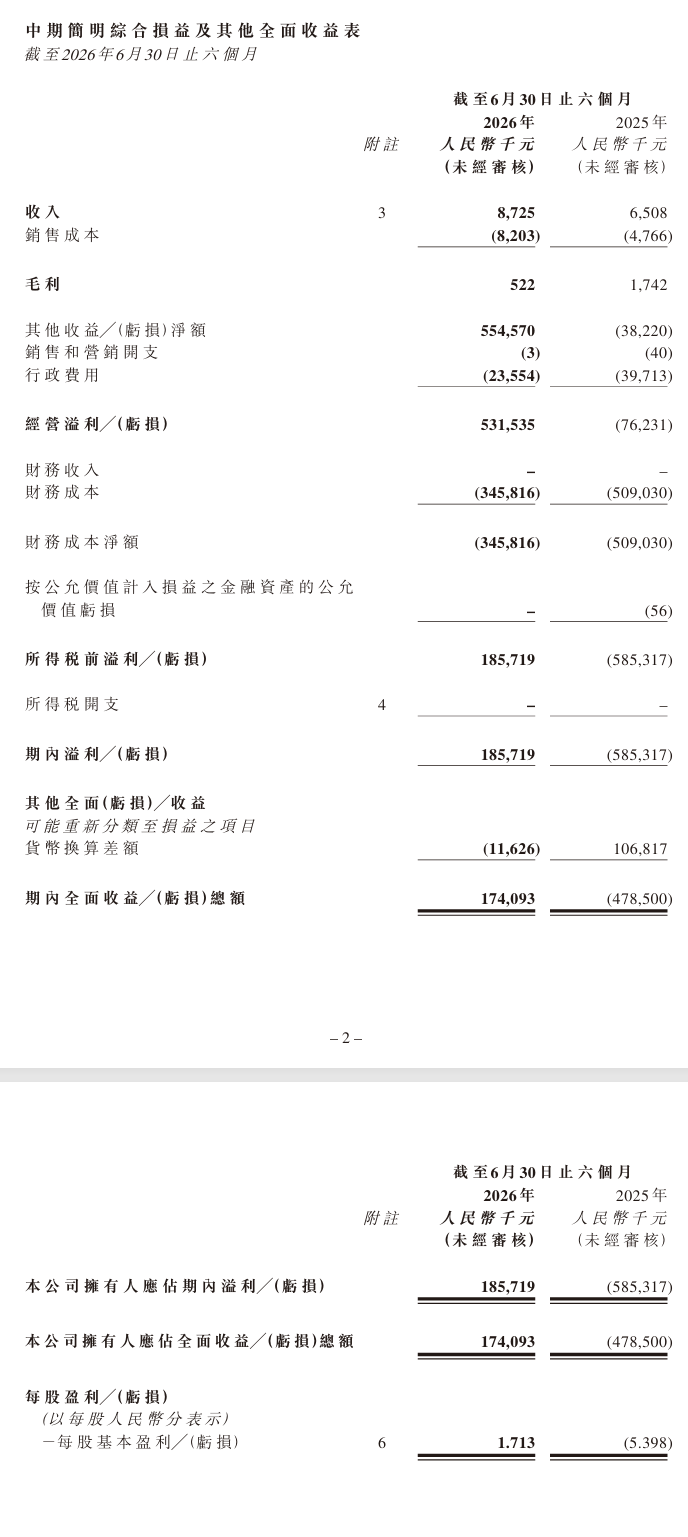
9 月 17 日消息,9 月 17 日早间,恒大汽车在港交所集中披露 2026 年中期财报。截至 2026 年 6 月 30 日六个月,集团有资产总额约人民币 1.82 亿元及负债总额约人民币 327.22 亿元,其中借款约人民币 162.83 亿元以及贸易及其他应付款约人民币 164.39 亿元。 报告期内,集团收入为约人民币 900 万元,毛利约人民币 50 万元;溢利净额约人民币 1.86 亿元,同比增加约人民币 7.71 亿元。
我们从公告获悉,恒大汽车集团已完成退出汽车制造业务,并依托留存的电动汽车电池及汽车制造相关专有技术,实施向轻资产业务模式的战略转型。本集团持续推行各项积极方案与举措,通过多渠道管控运营及行政成本,包括但不限于组织与人力资源的优化调整、控制经营开支。同时,本集团持续依托留存的技术优势拓展新业务,重建收入来源,主要开展锂离子电池贸易业务(“电池贸易业务”);报告期内,该业务已启动销售,实现收入人民币 873 万元(“业务和运营重组计划”)。 另外,恒大汽车公司仍在与一名独立投资者磋商,该投资者有意向为该集团提供融资,保障集团基本运营与最低营运资金需求,用于支付专业及中介费用、维持该公司上市地位相关开支。 此外,该公司正与中国恒大集团(清盘中)(为公司母公司及最大债权人)的共同及各别清盘人,商讨集团债务的整体重组事宜,绝大部分债务是欠付中国恒大集团(清盘中)、其附属公司及本公司其他关联方的款项。截至本公告日期,该公司尚未收到要求立即偿还该等债务的通知;中国恒大集团(清盘中)(由共同及各别清盘人代表行事)已表示,现阶段无意对该公司启动任何清盘程序(“融资计划”)。 AI 解读 造车梦碎后靠什么活着
这份财报最值得注意的不是亏损数字,而是收入结构。900万收入里873万来自电池贸易,说明公司已经不再靠卖车挣钱,而是把留存的电池和制造技术当成贸易资源来变现。所谓轻资产转型,本质是停止重投入的整车制造,转向低门槛、低毛利的贸易业务维持现金流。 代价也很清楚:资产1.82亿、负债327.22亿,绝大部分欠的是母公司及关联方。这种债务结构意味着常规意义上的偿债已不可能,出路只有整体重组。公司目前靠一名独立投资者的融资意向和母公司的暂缓清盘表态维持运转,这两项都还没有落地。 对普通人来说,短期内不必期待新车型或交付进展。这家公司现在的核心任务是保住上市地位、压低运营成本,而不是造车。 看这家公司,别再盯车型,盯重组进展和那笔融资能否到账。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5