|
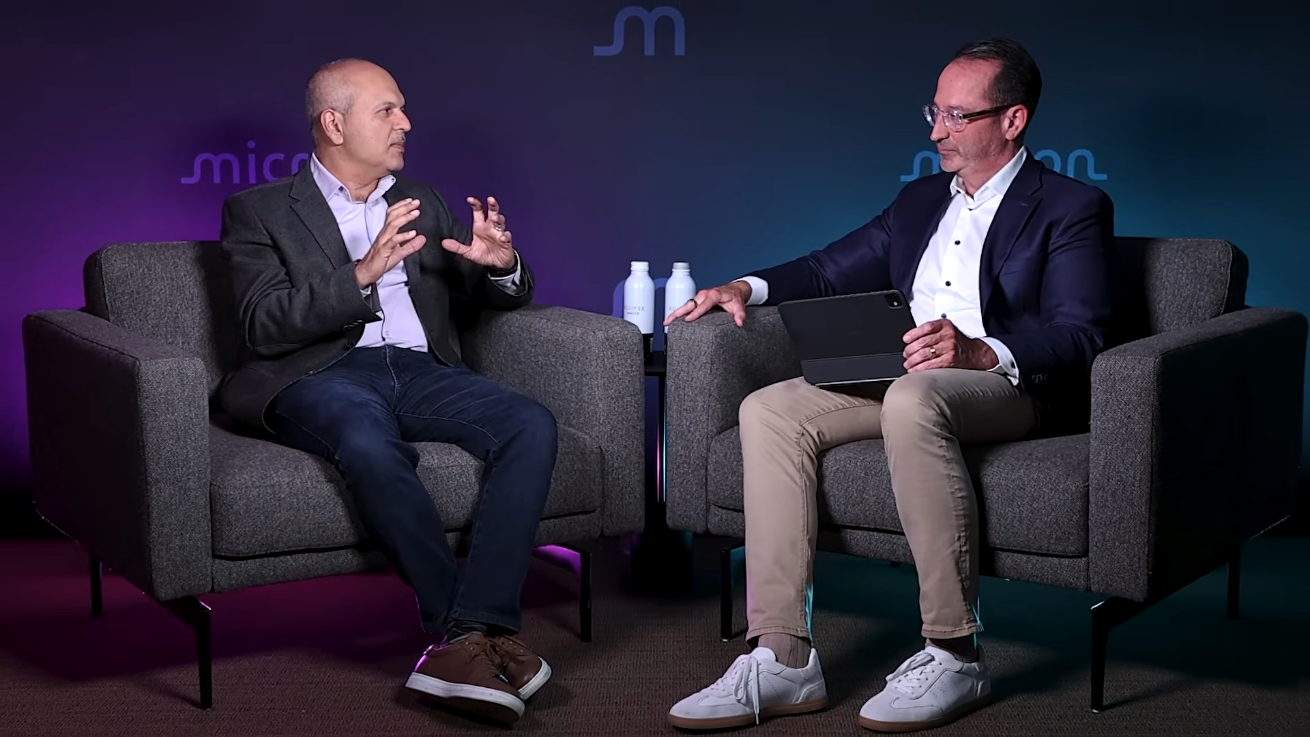
9 月 18 日消息,当地时间 9 月 15 日,美光科技 CEO 高级顾问、前执行副总裁兼首席商务官苏米特 · 萨达纳(Sumit Sadana)出席 Six Five Summit 2026 半导体专题论坛,与分析师 Patrick Moorhead 就存储行业供需格局、商业模式变化及 AI 时代产能扩张难题展开对话。 萨达纳表示,当前内存短缺已覆盖所有市场领域,并非局限于个别高端产品。客户需求仍在向上修正,美光每年从客户处获得的需求预测都在增加,即使供应商全力扩产,目前也无法判断供应何时能够追上需求。 他预计,真正有意义的新增供应要到 2028 年才会开始爬坡,供需何时恢复平衡仍看不到明确时间。
他指出,AI 系统的表现越来越多地取决于内存容量、内存性能以及处理器与内存之间的传输带宽 —— 大型 AI 模型需要驻留在内存中,推理和训练过程中有大量数据需要反复移动。如果内存容量不足,模型无法完整加载;如果带宽不足,高性能处理器会因等待数据而无法充分发挥算力。 也正因此,内存的角色定位也在发生着变化。数年前多数客户使用符合 JEDEC 标准的通用内存,产品高度相似,厂商难以通过定制设计形成差异。萨达纳称,AI 改变了这一模式,客户希望利用内存架构提升系统性能、降低功耗,从而建立竞争优势。美光因此更早进入客户的多年产品路线图,与其共同定义下一代系统所需的内存能力。 以美光与英伟达的合作为例,美光率先将低功耗 DRAM 引入数据中心,并曾在相当长一段时间内成为该领域独家供应商。与传统 DRAM 相比,低功耗 DRAM 可同时改善密度、体积、性能和能耗,对电力日益紧张的数据中心尤为重要。
在供货模式上,美光正与部分客户签署“战略客户协议”。过去的内存采购协议通常只有一年期限,新的战略协议要求双方作出多年承诺 —— 美光锁定供应,客户锁定需求。萨达纳表示,这些协议需要具备足够明确的投资回报,从而让美光能够为未来数年的资本开支提供依据。 他认为,当前数据中心 AI 并非内存需求的终点。智能体 AI 和物理 AI 将成为新的增长来源,这些需求不会替代上一轮,而是相互叠加。大模型训练仍要继续,推理规模还会扩大,智能体 AI 将增加新的计算负载,自动驾驶、工业设备和机器人则会进一步把 AI 带入现实世界。 他预计,随着 AI 能力从云端向边缘设备扩散,汽车、PC、智能手机、工业设备及新的 AI 原生终端都将搭载更强的本地模型,这同样意味着对存储芯片的需求。端侧模型需要在有限功耗和电池容量下运行,模型既要足够大以提供有价值的功能,又要足够小以完整装入设备。 萨达纳认为,人形机器人可能成为 2030 年前乃至后续 30 年代的重要存储需求来源。他预计每台人形机器人可能搭载数百 GB 的 DRAM 以及数 TB 的 SSD NAND,单机存储价值量远高于手机或电脑。一旦实现规模化,将同时拉动 DRAM 和 NAND 需求。他甚至认为,人形机器人可能成为“有史以来规模最大的产品市场之一”,但全面普及仍需较长时间。 为在 AI 硬件市场形成差异化,一些客户已与美光讨论长达 5 至 7 年的研发路线图。内存不再是在处理器设计完成后才进行适配,而是从系统研发早期就参与联合设计。萨达纳表示,这类项目通常只涉及一至两家内存厂商,合作方可能在一段时间内成为独家供应商。这种关系越来越类似 ASIC 定制模式。 萨达纳透露,美光 2025 财年资本开支略高于 130 亿美元(注:现汇率约合 873.84 亿元人民币),2026 财年预计接近这一数字的两倍,2027 财年可能超过 450 亿美元(现汇率约合 3,024.83 亿元人民币)。公司还将美国长期投资计划由 2000 亿美元提高至 2,500 亿美元(现汇率约合 1.68 万亿元人民币),并提前了部分投资时间表。目前,美光在全球约有 20 个不同规模和类型的投资项目。 具体进展方面,爱达荷州 ID1 晶圆厂预计 2027 年年中产出首批晶圆,ID2 晶圆厂预计 2028 年末前后产出首批晶圆;纽约州规划四座晶圆厂,首座预计 2030 年实现产出;日本、新加坡等地也在推进扩产。这些项目覆盖晶圆制造、封装测试等环节,但多数短期内无法转化为实际供应。 萨达纳提醒,晶圆厂无法迅速建成,新厂需要完成审批、基础设施建设、设备安装、调试和良率爬坡。他表示,2028 年只是初始爬坡,新增产能还要在之后数年才能逐步形成规模,美光的产能建设将持续未来十年甚至更长时间。 萨达纳最后强调,先进存储并非可以快速复制的标准化产品。DRAM 晶圆制造大约包含 2000 道工序,从晶圆开始生产到最终产品交付,完整周期约为 5 个月。其中前端晶圆制造接近四个月,组装、封装和测试还需一个月至一个半月。 AI 解读 内存涨价还要熬多久
这轮内存紧张的关键不在价格,而在时间。美光高管给出的判断是,真正有意义的新增供应要到2028年才开始爬坡,之后还要数年才能形成规模。这意味着未来两三年内,供应追上需求的可能性不大,内存价格和供货节奏大概率继续偏紧。 对普通人来说,最直接的感受是内存和固态硬盘不会便宜,手机、电脑等终端也可能因为存储成本而调整配置或定价。美光把美国长期投资提高到2500亿美元,但晶圆厂从审批到量产周期很长,短期无法转化为实际供应。 另一个变化是供货模式。过去一年一签的采购协议,正在变成多年承诺,客户锁需求、厂商锁供应。这说明内存不再是随时可买的标准化零件,而是需要提前几年规划的稀缺资源。 内存供需平衡短期内看不到,买设备不必等降价,按需入手更实际。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5