|
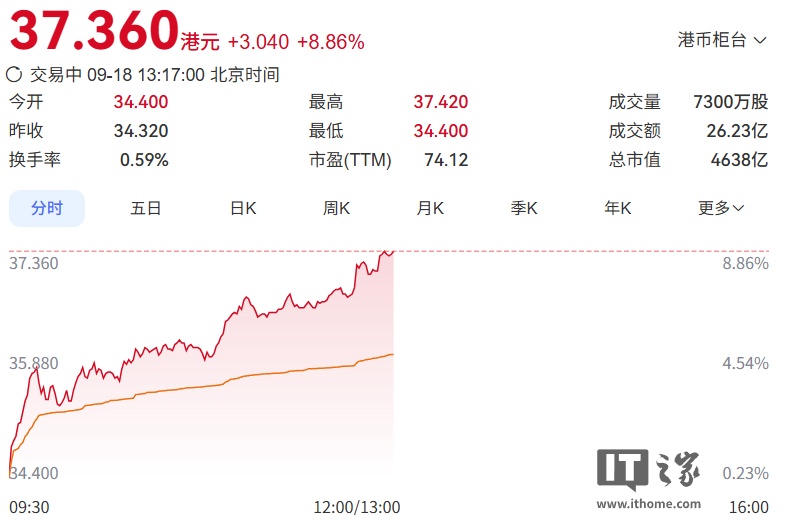
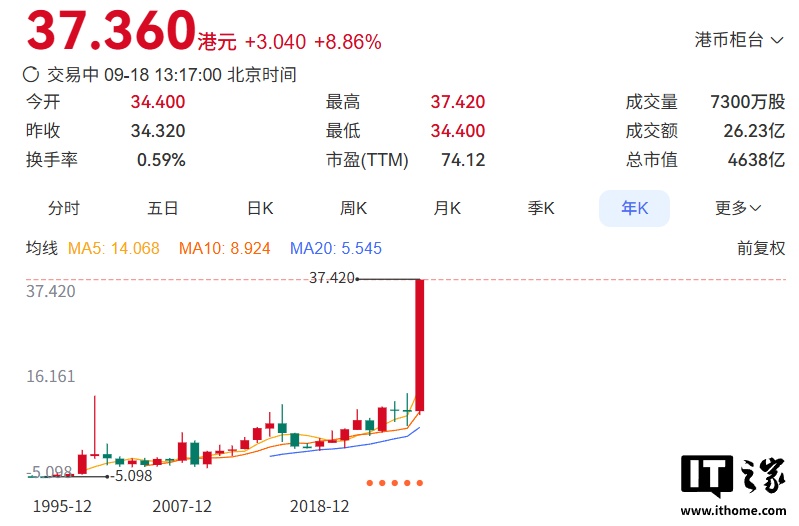
9 月 18 日消息,联想集团今日股价延续近期强势表现,盘中上扬至 37.42 港元,创历史新高。 此前两个交易日,联想集团股价已连续走强,其中 9 月 16 日上涨 8.33%,9 月 17 日再涨 1.54% 至 34.32 港元。
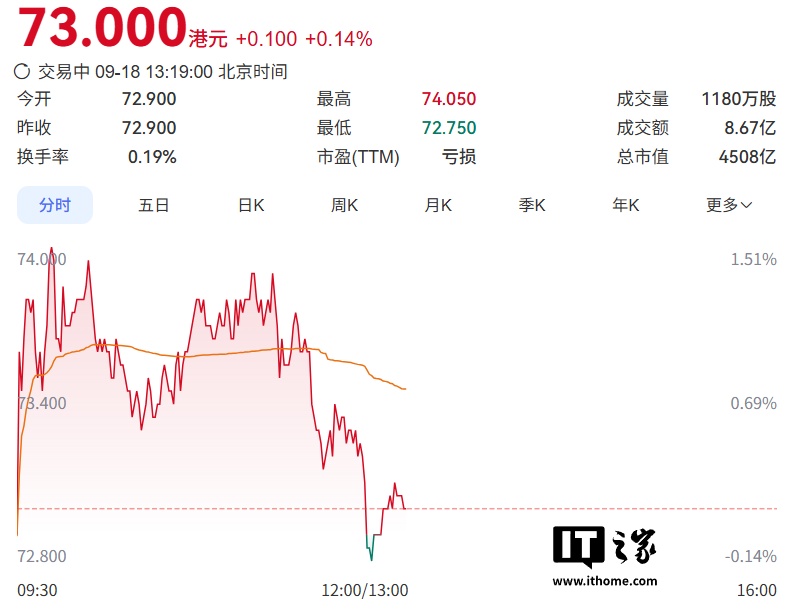
截至发文,联想集团总市值达到 4623 亿港元,超越美团的 4508 亿港元。
2026 财年第一财季(2026 年 4 月 1 日~2026 年 6 月 30 日),联想集团营收和经调整净利润均超出市场预期,创该公司第一财季历史新高,AI 驱动增长动能显著释放;三大业务集团收入均实现同比双位数增长,全部创下第一财季新高。 据第一财经报道,9 月 16 日,联想集团高级副总裁兼 CFO 郑孝明表示,当前联想集团估值明显低于戴尔,但公司收入和净利润与戴尔之间的差距远没有达到估值差距的程度,“我们完全被市场低估了”。他表示公司目前看到的增长机会并非停留在预期层面,已有真实订单落地,同时有大量客户项目正在推进。 AI 解读 股价新高背后的估值逻辑
联想这轮股价上涨,直接触发因素是2026财年第一财季的业绩超预期。三大业务集团收入都实现同比双位数增长,且都创下第一财季新高,说明增长不是单一业务拉动。CFO郑孝明把矛头指向估值,认为联想与戴尔在收入和净利润上的差距,远小于两者市值的差距,因此被低估。 这个判断能否成立,关键要看利润质量,比如AI订单的毛利率、回款周期,以及服务器等低毛利业务占比是否继续上升。 对普通用户来说,联想市值超越美团更多是资本市场事件,不直接影响产品价格或服务。但AI驱动增长意味着联想可能加大在服务器、边缘计算等企业级市场的投入,消费端PC的迭代节奏和定价策略未必同步受益。目前原文没有公布具体AI订单金额、客户名称或下一财季指引,这些信息缺失,所以估值修复能走多远,暂时无法判断。 市值反超是结果,不是原因;真正要看的是AI订单能否转化为持续利润。 以上内容由 AI 依据原文补充生成,不代表本站观点,仅供参考。 |

© 2013-2016 Discuz Team. Powered by Discuz! X3.5